
우리는 앞서 금리 정점이 왔다고 본다면 주택저당증권(MBS)을 고려하라에서 금리가 정점을 찍고 하락할 수 있다고 보는 투자자에게, 상대적으로 덜 알려진 채권형 투자 대안으로 주택저당증권(MBS)을 소개했다. 독자들의 관심이 높았던 만큼, 이번에는 국채, 회사채, 지방채를 직접 보유하는 대신 활용할 수 있는 채권 외 대안을 살펴볼 만하다고 판단했다.
최근 금리 상승으로 주식 포트폴리오의 위험을 낮추면서도 괜찮은 수익을 올릴 기회가 생겼다. 현재 금리 수준이라면 채권 이자 수익을 확정하는 데 만족하는 투자자도 있다. 반면 채권 금리에 대한 노출은 원하지만 채권을 직접 보유하는 것은 꺼리는 투자자도 있다.
후자에 속하는 투자자에게 지금 주식시장은 평소보다 많은 선택지를 제공한다. 여러 S&P 업종에 걸쳐 상당수 종목이 국채 금리에 지난 5년 중 그 어느 때보다 민감하게 반응하고 있기 때문이다. 본격적으로 살펴보기 전에, 지금 같은 금리 환경에서 채권에 대한 노출을 확보하는 것이 왜 재무 목표 달성 가능성을 높일 수 있는지부터 짚어보자.
리스크 관리: 3점이냐, 7점이냐
분산 투자는 기대 수익을 다소 낮추는 대신 최종 재무 목표를 달성할 확률을 높이는 것이다. 최근 열린 한 NFL 경기는 지금 투자자들이 마주한 리스크 관리 문제를 잘 보여준다.
2026년 10월 8일, 탬파베이 버커니어스는 경기 종료 8분 36초를 남기고 댈러스 카우보이스에 24대 10으로 앞서 있었다. 버커니어스 공격진은 상대 골라인까지 1야드를 남긴 상황에서 마지막 공격 기회인 4번째 다운(포스 다운 앤 골)을 맞았다. 손쉬운 필드골(3점)만 성공했어도 점수는 27대 10이 된다. 그러면 댈러스는 9분도 안 되는 시간에 터치다운 최소 2번을 포함해 세 번이나 득점해야 따라잡을 수 있었다. 그러나 탬파베이는 터치다운(7점)을 노렸고, 실패했다. 공격권을 넘겨받은 댈러스는 순식간에 99야드를 전진해 한 번의 득점으로 따라잡을 수 있는 점수 차로 좁혔다. 다시 득점해 동점을 만들 시간도 충분히 남아 있었다.
포스 다운 앤 골에서 잘못된 판단을 내렸음에도 탬파베이는 24대 16으로 이겼다. 하지만 필드골을 택했다면 승리 확률은 훨씬 높았을 것이다. 조금 더 나은 결과인 터치다운을 욕심내다가, 거의 확실했던 승리를 패배로 바꿀 수도 있었다.
지금 투자자들도 비슷한 상황에 놓여 있다. 미국 5년물 국채 금리는 약 4.75%다. 금리가 1%포인트 내리면 1년 수익률은 약 9.2%가 된다. 금리가 약 1.10%포인트 넘게 올라야 1년 동안 손실이 난다. 게다가 만기까지 보유하면 연 4.75%의 수익을 확정할 수 있다. 앞으로 5년간 주식이 연 4.75%보다 높은 수익을 낼 수도 있다. 하지만 은퇴 자금 마련 경주에서 이미 앞서 있는 투자자라면 격차를 최대한 벌릴 필요가 없다. 지지 않는 것이 더 중요하다.
필드골을 차서 승리를 굳힐 수 있는 재무 상황인데도 채권 매수가 망설여진다면, 아래에서 소개하는 종목 분석이 도움이 될 수 있다.
주식 속 채권 노출도 측정하기
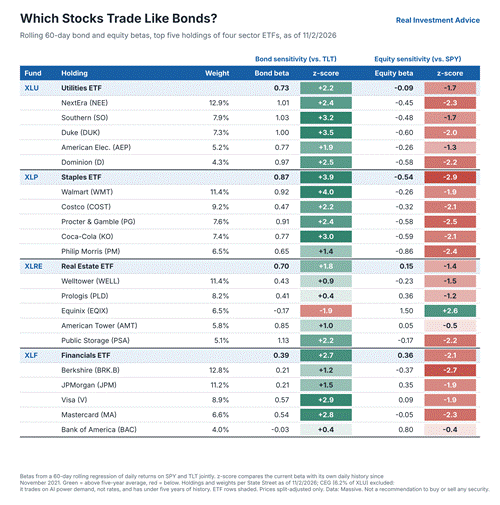
주식이나 ETF가 금리에 얼마나 민감한지에 비해 주식시장에는 얼마나 민감한지를 수치로 나타내기 위해, 금리에 민감한 업종 ETF 4개와 각 ETF의 상위 보유 종목 5개의 일간 수익률을 S&P 500(SPY)과 20년 이상 만기 미국 국채(TLT)에 회귀분석했다.
아래 표의 분석 기준은 다음과 같다.
- 분석 기간: 2021년 11월 이후의 일간 데이터를 바탕으로, 60거래일 이동 구간(rolling window)으로 베타를 산출했다.
- 채권 베타: SPY가 변하지 않는다고 가정할 때, TLT가 1% 움직이면 해당 종목이 몇 % 움직일지를 나타내는 기대 변동률이다.
- 주식 베타: TLT가 변하지 않는다고 가정할 때, SPY가 1% 움직이면 해당 종목이 몇 % 움직일지를 나타내는 기대 변동률이다.
- z-점수: 현재 베타가 5년 평균에서 얼마나 벗어나 있는지를 표준편차 단위로 나타낸 통계 지표다. 참고로, 위아래 어느 방향이든 1표준편차 이상 벗어나는 경우는 전체의 약 3분의 1 정도 나타난다. 2표준편차 이상은 대략 한 달에 한 번, 3표준편차는 약 1년 반에 한 번 나타나는 수준이다.
TLT의 듀레이션은 약 16년이다. 따라서 장기 금리가 10bp(0.1%포인트) 오르면 TLT 가격은 약 1.6% 떨어진다. 채권 베타가 0.6인 종목이라면 약 1%(0.6 × 1.6%) 하락할 것으로 예상할 수 있다. 금리가 내리면 반대로 움직인다.
표가 말해주는 것
분석 대상 20개 종목 가운데 19개 종목의 채권 베타가 5년 평균을 웃돌았고, 19개 종목의 주식 베타는 5년 평균을 밑돌았다. 다시 말해 대부분의 종목이 평소보다 채권처럼, 그리고 덜 주식처럼 움직이고 있다.
필수소비재: XLP의 채권 베타는 0.87로, 5년 평균보다 4표준편차 가까이 높다. 업종 내에서는 월마트(NASDAQ:WMT, +4.0)와 코카콜라(NYSE:KO, +3.0)가 가장 극단적인 수치를 보이는 종목에 속한다.
유틸리티: 서던컴퍼니, 듀크에너지, 아메리칸일렉트릭파워(AEP), 넥스트에라에너지, 도미니언에너지의 채권 베타는 0.77~1.03 수준이며, 다섯 종목 모두 주식 베타가 음수다. 듀크에너지(+3.5)와 서던컴퍼니(+3.2)는 평소보다 3표준편차 넘게 높다.
부동산: 퍼블릭스토리지와 아메리칸타워의 채권 베타는 각각 1.13, 0.85이고, 프로로지스는 0.41이다. 데이터센터 리츠(REIT)인 에퀴닉스는 주식 베타가 1.50이고, 채권 베타는 소폭 음수다. 앞서 채권 랠리에 리츠가 적합할까?에서 짚었듯,
금리는 리츠에 중요한 변수지만, 주가 움직임의 일부만 설명할 뿐이다.
금융: 은행은 보통 금리가 오르면 수혜를 입는다. 그래서 지금 같은 환경에서는 채권 베타가 0 근처이거나 음수인 경우가 많다. 그런데 JP모건(NYSE:JPM), 비자(NYSE:V), 마스터카드(NYSE:MA)의 채권 베타는 양수이며, 평소보다 1.5~2.9표준편차 높다. XLF의 채권 베타 z-점수도 +2.7이다. 은행의 수익성은 금리 수준뿐 아니라 수익률 곡선의 모양에도 일부 좌우된다는 점을 염두에 둘 필요가 있다.
베타는 변한다
위에서 소개한 이동 베타는 매일 바뀐다. 따라서 과거 평균과 추세에 비춰 보는 것이 중요하다. 현재 베타를 역사적 맥락에서 살펴보기 위해 2021년 11월 이후 4개 ETF의 주식 베타와 채권 베타를 그래프로 나타냈다. 점선 추세선은 지난 5년간의 흐름을 보여준다. 실제로 4개 ETF의 평균 채권 베타는 약 0에서 0.38 수준으로 꾸준히 높아진 반면, 평균 주식 베타는 약 0.80에서 0.17로 낮아졌다.
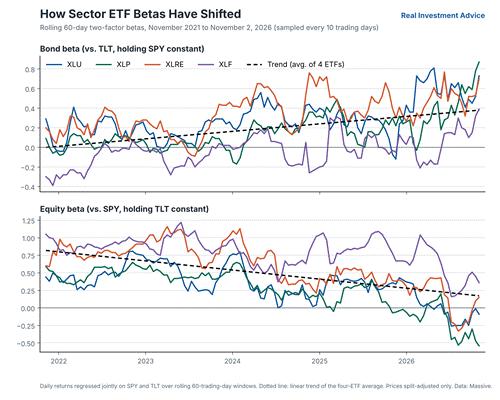
결론적으로 4개 업종, 특히 필수소비재, 유틸리티, 리츠의 주가 움직임은 채권 금리에 훨씬 더 크게 좌우되고, 주식시장의 영향은 크게 줄었다.
아래 그래프는 분석 범위를 S&P 11개 업종 ETF 전체로 넓혔다. 각 업종의 현재 주식 베타와 채권 베타를 1년 전과 비교해 나타낸 것이다. 이 그래프는 앞의 표와 그래프와는 조금 다르다는 점에 유의할 필요가 있다. 60일 베타 대신 250일 베타를 사용했고, 4개 업종이 아닌 11개 업종 전체를 다뤘다. 베타가 어떻게 바뀌었는지 큰 흐름을 보여주는 그래프이므로, 앞의 수치와 직접 비교할 수는 없다. 11개 업종 가운데 9개 업종의 채권 베타가 1년 전보다 높아졌고, 9개 업종의 주식 베타는 낮아졌다. 유틸리티와 리츠의 채권 베타는 현재 0.5를 넘었고, 필수소비재는 딱 0.5 수준이다. 기술과 에너지 업종은 예외로, 오히려 채권과 더 멀어지는 흐름을 보였다.

채권처럼 움직이는 주식도 채권은 아니다
위 표의 종목들처럼 일부 주식은 현재 채권과 비슷한 금리 민감도를 보이고 있고, 앞으로도 그럴 수 있다. 하지만 이런 주식에는 필드골을 매력적인 선택지로 만드는 채권 고유의 특성이 없다.
국채, 회사채, 지방채에는 만기일과 액면가가 있다. 부도가 나지 않는다는 전제에서 만기까지 보유하면 현재의 만기수익률을 확정할 수 있다. 반면 주식은 금리 베타가 아무리 높아도 만기일과 액면가가 없다. 펀더멘털 약화, 기업 이벤트, 주식시장 전반의 매도세로 가치가 떨어질 수 있다. 배당도 언제든 줄거나 사라질 수 있다. 이 밖에도 세법, 규제, 경쟁 등 여러 위험 요인이 있다.
지금의 낮은 주식 베타와 높은 채권 베타가 영원히 이어지지 않는다는 점도 다시 한번 강조할 필요가 있다. 2022년 말만 해도 유틸리티 종목인 AEP, 듀크에너지, 넥스트에라에너지의 주식 베타는 0.5~0.9였다. 지금은 세 종목 모두 음수다. 게다가 표의 z-점수는 이런 관계가 얼마나 평소에서 벗어나 있는지를 보여주는데, 2022년에 그랬듯 과도하게 벌어진 관계는 다시 평균으로 돌아가는 경향이 있다.
주의할 점이 하나 더 있다. 주식과 채권이 함께 떨어질 때 채권 대용주는 낮은 주식 베타가 시사하는 것만큼 완충 역할을 하지 못할 가능성이 크다. 또 최근 TLT와 SPY의 양(+)의 상관관계 때문에 두 베타가 뚜렷하게 구분되지 않아, 표의 일부 극단적인 수치가 과장됐을 수 있다.
요약
재무 목표를 향해 순조롭게 나아가고 있는 투자자는 탬파베이 볼스 감독이 마주했던 것과 같은 선택 앞에 서 있다. 금리 4.75%의 국채는 필드골이다. 만기까지 보유하면 결과가 확정된다. 채권 대용주는 필드골과 터치다운 시도 사이 어딘가에 있다. 지금은 주식을 통해 채권 금리에 노출될 수 있는 수단이지만, 전통적인 주식 투자 위험은 그대로 안고 있다.
내 주식 포트폴리오가 주식시장과 채권시장에 각각 얼마나 노출돼 있는지 파악하고, 필요할 때 노출도를 조정하는 것. 이것이 주식 투자자가 확실한 3점을 챙겨 재무 목표라는 경기에서 이길 확률을 높이는 한 가지 방법이다.


